Eläkelahja työntekijälle: verotus ja lahjaideat
Eläkelahja työntekijälle on kiitos vuosista, jotka hän on antanut työpaikalleen. Kun työnantaja valitsee lahjaa eläkkeelle jäävälle työntekijälle, samalla kannattaa tarkistaa, pysyykö lahja verovapaana vai tuleeko siitä verotettavaa palkkaa. Raja ei ole vaikea, mutta muutama ehto ratkaisee, kummalle puolelle lahja asettuu.
Verohallinnon ohje Henkilökuntaedut verotuksessa kertoo, millaisen lahjan työnantaja voi antaa merkkipäivänä ilman veroseuraamuksia. Alla käydään läpi verovapauden ehdot, tilanteet, joissa lahjasta tulee palkkaa, lahjaideat palveluvuosien mukaan sekä se, miten työkavereiden yhdessä hankkima lahja eroaa työnantajan lahjasta. Ohje on hyödyllinen niin esihenkilölle ja HR:lle kuin kollegoille, jotka suunnittelevat yhteistä lahjaa.
Milloin eläkelahja on verovapaa
Verohallinto pitää eläkkeelle siirtymistä yhtenä tavanomaisista merkkipäivistä. Samaan joukkoon kuuluvat 40-, 50- ja 60-vuotispäivät sekä vähintään kymmenen vuoden palvelussuhde. Merkkipäivänä annettu lahja voi olla työntekijälle verovapaa, kun sen arvo pysyy kohtuullisena ja muut ehdot täyttyvät.
Ohjeen mukaan työntekijän merkkipäivälahjalla on oma arvorajansa: lahjan kohtuullinen arvo on enintään työntekijän 1–2 viikon bruttopalkkaa vastaava määrä. Raja on siis henkilökohtainen, koska se määräytyy lahjan saajan omasta palkasta. Kahdella samana keväänä eläkkeelle jäävällä työntekijällä raja voi olla eri.
Verovapaus edellyttää lisäksi, että seuraavat ehdot täyttyvät:
- Työnantaja valitsee lahjan, eikä työntekijä valitse sitä itse.
- Lahja ei ole rahaa.
- Merkkipäivien muistaminen on käytäntö, joka koskee koko henkilöstöä. Kun jokainen eläkkeelle jäävä muistetaan samalla tavalla, lahja ei ole yksittäisen työntekijän palkkio.
Käytännössä ehdot tarkoittavat, että työpaikalla kannattaa sopia, miten eläkkeelle jääviä muistetaan, ja noudattaa samaa tapaa jokaisen kohdalla. Kirjattu käytäntö helpottaa myös esihenkilön ja HR:n työtä, kun lahja ei ole joka kerta erillinen päätös.
Ennen lahjan valintaa esihenkilön tai HR:n kannattaa käydä läpi muutama kysymys. Onko eläkkeelle jäämisen päivä tiedossa? Onko työpaikalla sovittu tapa muistaa eläkkeelle jääviä? Mahtuuko suunniteltu lahja saajan palkan mukaiseen arvorajaan? Kun vastaukset ovat selvillä, lahjan voi valita ilman jälkikäteen tehtäviä tarkistuksia.
Merkkipäivälahja on eri asia kuin vähäinen lahja, jonka työnantaja voi antaa henkilöstölle muussa yhteydessä. Vähäisistä lahjoista ohje sanoo: "Vähäisen lahjan arvo voi olla enintään 100 euroa. Jos työnantaja antaa työntekijöille muutamia vähäisiä lahjoja vuodessa, näiden yhteenlaskettu arvo voi olla korkeintaan 100 euroa." Eläkelahjaan sovelletaan merkkipäivän rajaa, mutta lahjakortin arvo lasketaan mukaan vähäisten lahjojen rajaan, kuten seuraavassa luvussa kerrotaan.
Milloin lahjasta tulee palkkaa
Lahjasta tulee verotettavaa palkkaa, kun jokin verovapauden ehdoista ei täyty. Tavallisimmat tilanteet ovat nämä:
- Raha. Rahana annettu lahja on verotettavaa palkkaa, vaikka se annettaisiin merkkipäivänä.
- Lahjakortti, joka ei täytä ehtoja. Lahjakortti on verovapaa vain, kun se annetaan nimetylle työntekijälle, sen käyttö on rajattu tietystä paikasta saatavaan tavaraan tai palveluun eikä sitä voi vaihtaa rahaksi. Kortin arvo lasketaan lisäksi mukaan vähäisten lahjojen rajaan. Jos ehdot eivät täyty, lahja on verotettavaa palkkaa.
- Lahja, jolla ei ole yhteyttä tilaisuuteen. Jos lahjaa ei voi liittää mihinkään merkkipäivään, siitä voi tulla palkkaa. Eläkelahja liittyy eläkkeelle siirtymiseen, joten se annetaan eläkkeelle jäämisen yhteydessä.
Jos lahja on palkkaa, se verotetaan palkkana. Siksi on helpompaa valita esine, joka täyttää ehdot jo valmiiksi, kuin selvittää jälkikäteen, miten lahja käsitellään. Esine on myös lahjana henkilökohtaisempi kuin rahasumma tai kortti.
Arvonlisäverosta kerrotaan tarkemmin artikkelissa Liikelahjojen verotus: henkilöstölahjoja ei pidetä tavanomaisina mainoslahjoina, joten niiden arvonlisäveroa ei vähennetä, mutta kulut ovat vähennyskelpoisia tuloverotuksessa.
Henkilöstölahjojen yleiset säännöt, kuten vähäiset lahjat koko henkilöstölle, on koottu sivulle Henkilöstölahjat.
Lahjaideat eläkkeelle jäävälle
Hyvä eläkelahja on esine, joka jää käyttöön ja muistuttaa työvuosista. Kaiverrus tai painettu teksti tekee tavallisesta tuotteesta henkilökohtaisen: siihen voi merkitä saajan nimen, työvuodet tai yrityksen logon. Arvoraja määräytyy aina saajan palkasta, mutta palvelusvuodet auttavat valitsemaan lahjan luonteen. Kannattaa myös miettiä, mitä saaja aikoo eläkkeellä tehdä: matkailija, mökkeilijä ja kotona viihtyvä ilahtuvat eri asioista. Työkavereilta voi kysyä vinkkejä, jos saajan harrastukset eivät ole tuttuja.
Ideoita palveluvuosien mukaan:
- Muutama vuosi talossa: kaiverrettu kynäsetti tai termospullo. Molemmat ovat käytännöllisiä ja kulkevat mukana myös eläkepäivinä.
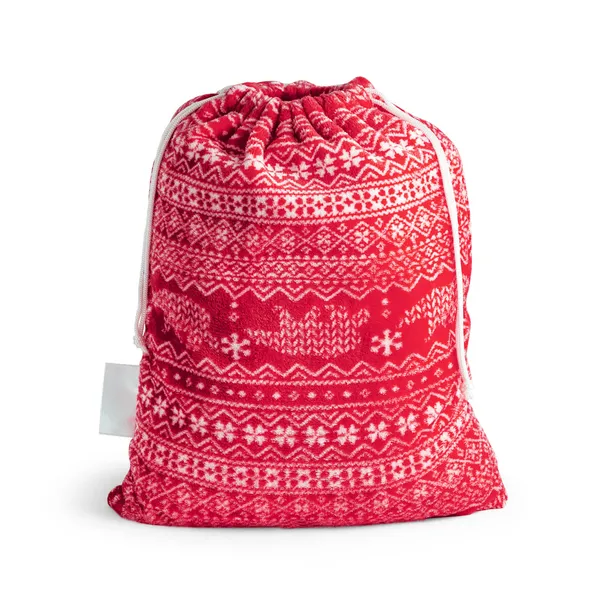
- Pitkä ura: lämmin viltti kotiin, jossa eläkkeelle jäävä viettää nyt enemmän aikaa. Viltti on lahja, jonka koko perhe pääsee käyttämään.
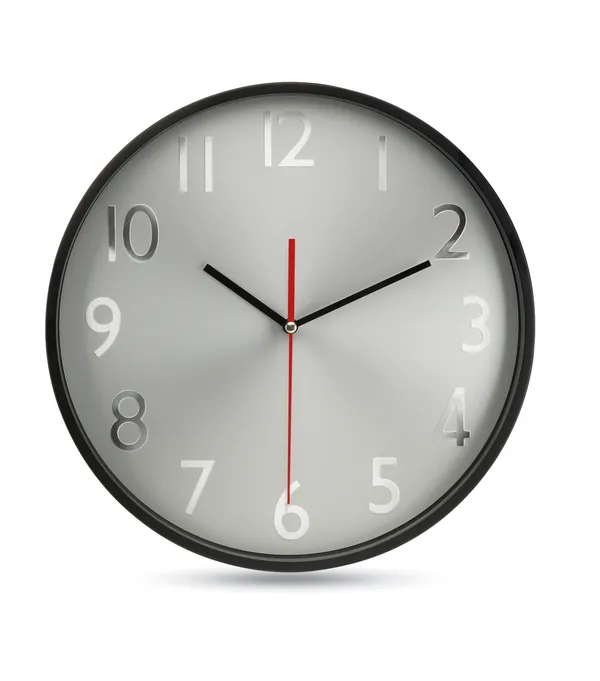
- Vuosikymmenten ura: seinäkello, johon voi merkitä saajan nimen ja palvelusvuodet. Kello on perinteinen eläkelahja, ja se muistuttaa työvuosista joka päivä.
- Koko työura yhdessä esineessä: kehyksiin asetettu tuote, johon painetaan teksti tai kaiverretaan nimi. Tekstiksi käy esimerkiksi kiitos, aloitus- ja lopetusvuosi tai työyhteisön terveiset.
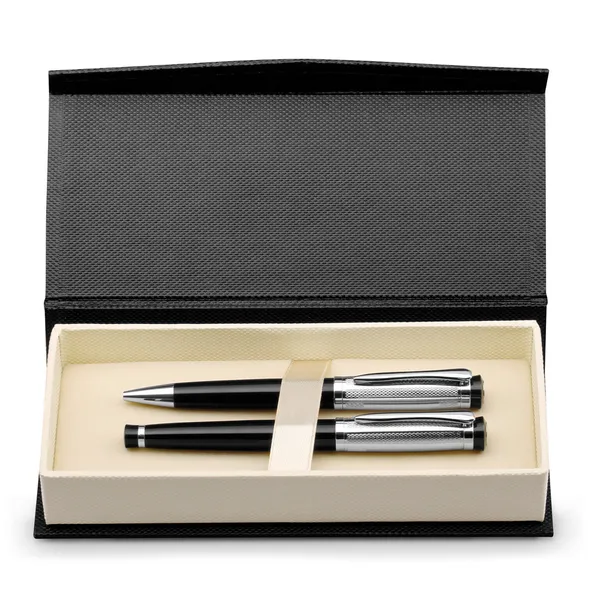
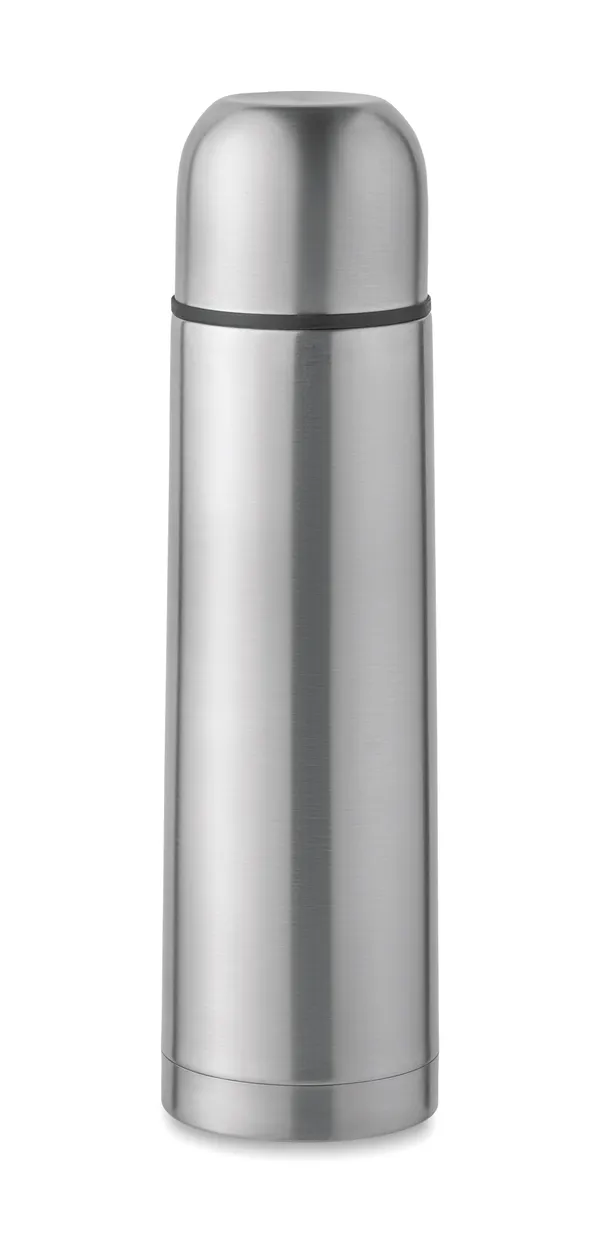
Teräksisiin tuotteisiin logo kaiverretaan yleensä laserilla, ja kaiverrus on yksivärinen. Yksivärinen kaiverrus sopii hillittyyn ilmeeseen, jossa nimi ja vuodet ovat pääosassa. Kynäsetti ja termospullo ovat tyypillisiä kaiverrettavia lahjoja.
Kaiverrustekstin kannattaa olla lyhyt. Saajan nimi, työvuodet ja lyhyt kiitos riittävät, ja niistä saajan on helppo tunnistaa lahjan tarina vielä vuosien päästä. Jos lahjaan tulee yrityksen logo, sen paikka kannattaa miettiä niin, että nimi pysyy pääosassa.
Samoja tuoteryhmiä käytetään myös asiakkaiden ja yhteistyökumppaneiden muistamiseen, ja niistä kerrotaan lisää sivulla Liikelahjat ja asiakaslahjat.
Kerro tarjouspyynnössä toivottu toimituspäivä. Tarkka toimitusaika kerrotaan tarjouksessa. Ennen tuotantoa saat painovedoksen hyväksyttäväksi. Tuotanto alkaa, kun vedos on hyväksytty. Tarjouksen saat yhden arkipäivän kuluessa, eikä pyyntö velvoita tilaamaan.
Läksiäislahja työkaverille
Usein lahja ei tule työnantajalta vaan työkavereilta. Kollegat keräävät rahaa yhteen ja hankkivat sillä lahjan työtoverille, joka jää eläkkeelle tai lähtee talosta. Silloin tilanne on toinen kuin edellä kuvatuissa työnantajan lahjoissa.
Kun työkaverit antavat lahjan itse, se ei ole työnantajan henkilökuntalahja. Työnantajan omat lahjat henkilöstölle noudattavat edellä kuvattuja sääntöjä, ja henkilöstölahjojen yleiset säännöt löytyvät sivulta Henkilöstölahjat. Jos työnantaja antaa oman lahjansa ja työkaverit omansa, kyse on kahdesta erillisestä lahjasta.
Yhteiseen lahjaan sopivat pienet yksittäiset lahjat. Samat tuoteryhmät toimivat tässäkin: kaiverrettu kynäsetti, termospullo tai viltti, johon liitetään työkavereiden terveiset. Samoista tuoteryhmistä voi tilata myös pieniä määriä, ja tilauksen vaiheet on koottu sivulle Näin tilaat.
Keräys sujuu helpoimmin, kun yksi työkaveri kokoaa rahat ja terveiset ja hoitaa tilauksen. Lahjan valinnassa auttaa, kun kerääjä tietää, mistä lähtevä työkaveri pitää: retkeilijä ilahtuu termospullosta, kirjojen ystävä viltistä ja kirjoittaja kynäsetistä.
Hyvä yhteinen lahja kertoo, että työyhteisö on huomannut ihmisen eikä vain hänen työvuosiaan. Kortti, johon jokainen kirjoittaa muutaman sanan, sopii lahjan rinnalle.
Lähteet
Ohjeet on tarkistettu Verohallinnon sivuilta 14.10.2026.
- Verohallinto: Henkilökuntaedut verotuksessa, annettu 19.12.2024, voimassa 1.1.2025 alkaen (luvut 3.4.1 ja 3.4.2)
- Merkkipäivälahjat ja eläkkeelle siirtyminen: luku 3.4.1
- Vähäiset lahjat ja niiden arvoraja: luku 3.4.2
Usein kysytyä
Kuinka arvokas eläkelahja voi olla?
Verohallinnon ohjeen mukaan merkkipäivälahjan kohtuullinen arvo on enintään työntekijän 1–2 viikon bruttopalkkaa vastaava määrä. Raja määräytyy siis saajan omasta palkasta.
Voiko eläkelahjan antaa lahjakorttina?
Voi, jos kortti annetaan nimetylle työntekijälle, sen käyttö on rajattu tietystä paikasta saatavaan tavaraan tai palveluun eikä sitä voi vaihtaa rahaksi. Kortin arvo lasketaan mukaan vähäisten lahjojen rajaan. Muuten lahja on verotettavaa palkkaa.
Onko työkavereiden yhdessä hankkima lahja työnantajan lahja?
Ei ole. Kun työkaverit keräävät rahat ja antavat lahjan itse, se ei ole työnantajan henkilökuntalahja.