Henkilöstölahjat
Lahja henkilökunnalle on työntekijälle verovapaa, kun sen saa koko henkilökunta, se ei ole rahaa ja vähäisten lahjojen arvo on vuodessa yhteensä enintään 100 euroa. Merkkipäivälahjoilla on oma, suurempi arvorajansa. Yritys saa vähentää henkilöstölahjojen menot, mutta niiden arvonlisäveroa se ei saa vähentää.
Tällä sivulla on henkilöstölahjoja logolla eri tilanteisiin: merkkipäivät, joulu, uuden työntekijän paketti sekä kesäjuhla ja virkistyspäivä. Tuotesivun hinta sisältää yksivärisen painatuksen yhteen kohtaan.
Mikä lahja on työntekijälle verovapaa
Verohallinnon ohjeen Henkilökuntaedut verotuksessa mukaan vähäinen lahja on työntekijälle verovapaa, kun nämä ehdot täyttyvät:
- lahja annetaan koko henkilökunnalle
- lahja ei ole rahaa tai rahaan verrattava suoritus
- vähäisten lahjojen arvo on vuodessa yhteensä enintään 100 euroa.
Ohjeessa vähäisellä lahjalla tarkoitetaan lähinnä pientä joulumuistamista koko henkilökunnalle. Lahja voi olla esine, pääsylippu tai palvelu, jonka työnantaja on valinnut. Työntekijä voi myös valita lahjan vaihtoehdoista, jotka työnantaja on päättänyt etukäteen. Koko henkilökuntaan kuuluvat myös määräaikaiset ja osa-aikaiset työntekijät.
Lahjakortti on verovapaa vain, kun se on annettu nimetylle työntekijälle, sen käyttö on rajattu tietystä paikasta hankittavaan esineeseen tai palveluun eikä sitä voi vaihtaa rahaksi. Myös lahjakortin arvo lasketaan 100 euron rajaan. Jos ehdot eivät täyty, esimerkiksi lahja annetaan rahana, lahja on työntekijän veronalaista palkkaa.
Yritys voi vähentää henkilöstölahjojen menot tuloverotuksessa, koska ne eivät ole edustusmenoja. Arvonlisäveroa henkilöstön lahjoista ei vähennetä: Verohallinnon arvonlisävero-ohjeen mukaan henkilöstölle annettuja tavaroita ei pidetä tavanomaisina mainoslahjoina. Jos henkilöstö saa ilmaiseksi samoja logotuotteita kuin asiakkaat, luovutuksesta maksetaan ohjeen mukaan oman käytön vero.
Ohje ei kerro, sisältyykö arvonlisävero 100 euron rajaan, joten raja kannattaa varmuuden vuoksi laskea verollisesta hinnasta. Sivuston hinnat ovat ilman arvonlisäveroa. Yleisellä 25,5 prosentin verokannalla 100 euroa verollisena on 79,68 euroa verottomana.
Säännöistä ja esimerkeistä kerrotaan tarkemmin artikkelissa Liikelahjojen verotus.
Merkkipäivät
Työntekijän merkkipäivälahjalla on oma arvorajansa: lahjan kohtuullinen arvo on enintään työntekijän 1–2 viikon bruttopalkkaa vastaava määrä. Esimerkiksi 4 000 euron kuukausipalkalla viikon bruttopalkka on noin 920 euroa. Tavanomaisia merkkipäiviä ovat esimerkiksi 40-, 50- ja 60-vuotispäivät, vähintään 10 vuoden palvelus ja eläkkeelle siirtyminen. Sen sijaan 65-vuotispäivänä annettua lahjaa ei ole oikeuskäytännössä hyväksytty verovapaaksi.
Ehtona on, että työnantaja valitsee lahjan, lahja ei ole rahaa ja merkkipäivien muistamisesta on käytäntö, joka koskee koko henkilökuntaa.
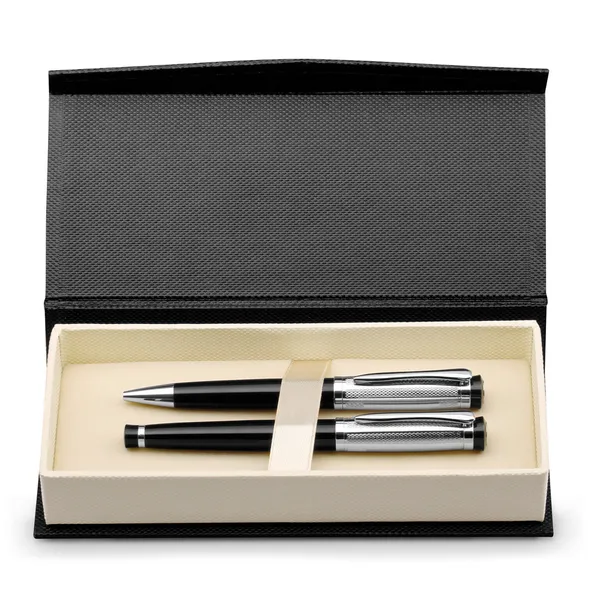
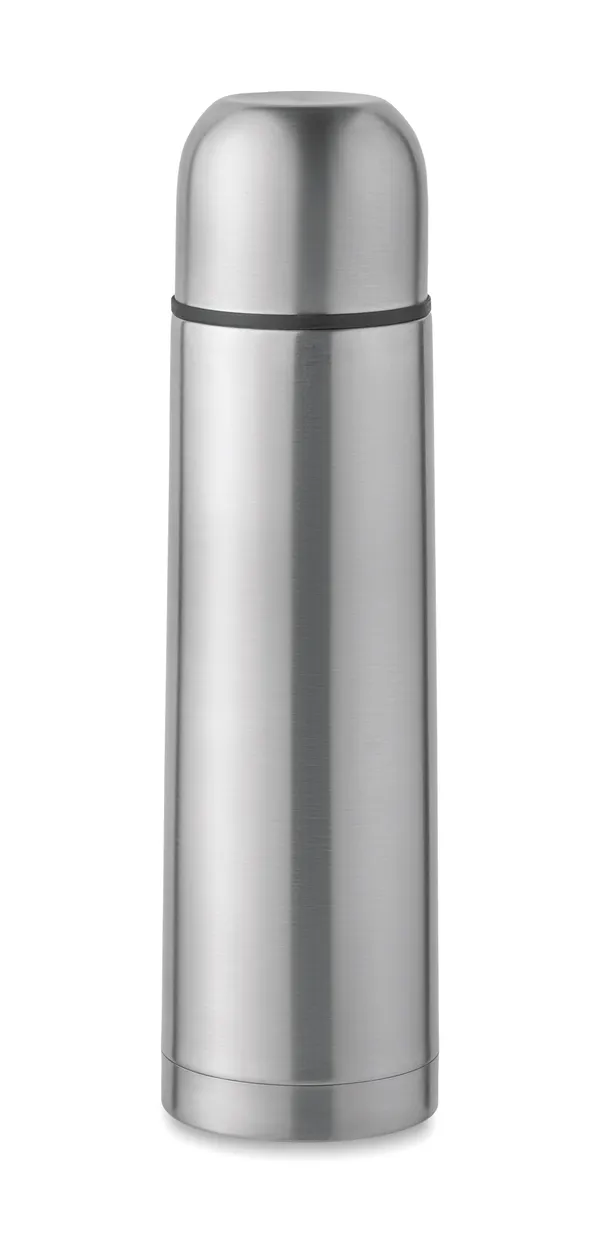
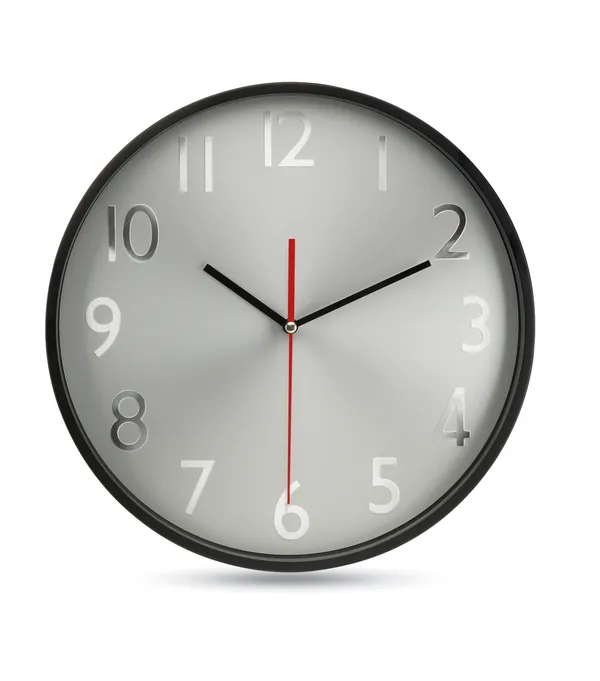
Logolla varustetuista tuotteista merkkipäivälahjaksi sopivat esimerkiksi kynäsetit, viltit, termospullot ja seinäkellot.
Joulu
Joululahja on tyypillinen vähäinen lahja, ja siihen sovelletaan edellä kerrottuja ehtoja. Lahjaideoita henkilöstölle ja asiakkaille on sivulla Joululahjat yrityksille.
Uusi työntekijä
Uuden työntekijän tervetulopakettiin sopivat tuotteet, joita käytetään työssä ja arjessa, esimerkiksi muistikirja, kuulakärkikynä, muki tai juomapullo, kangaskassi ja huppari.
Jos uusia työntekijöitä aloittaa vähän kerrallaan, valitse tuotteita, joita voi tilata pieniä määriä. Osa huppareista, collegepaidoista ja kangaskasseista on tilattavissa 10 kappaleesta alkaen. Useimpien muiden tuotteiden vähimmäismäärä on 50 kappaletta, ja se näkyy tuotesivulla. Paketin kaikki tuotteet voi koota samaan tarjouspyyntöön.
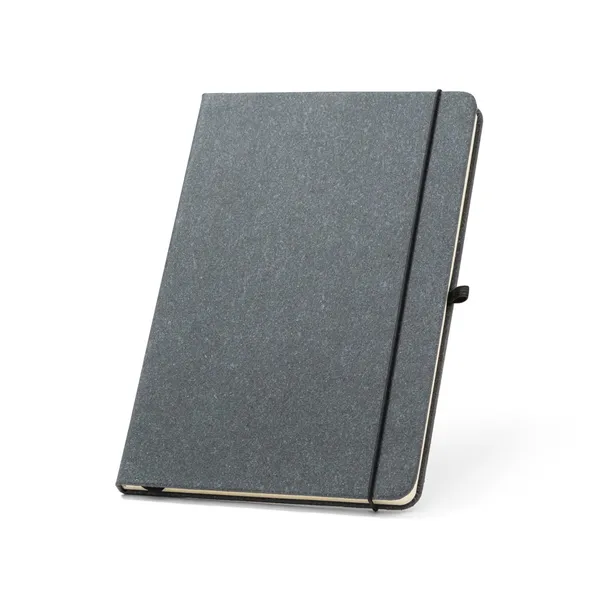
MATISSE. A5-kokoinen muistikirja, jossa on jäykkä nahkakansi (70 % kierrätettyä nahkaa) ja viivoitettuja arkkeja
2 väriä
alk.4,80 €6,02 €/ kpl
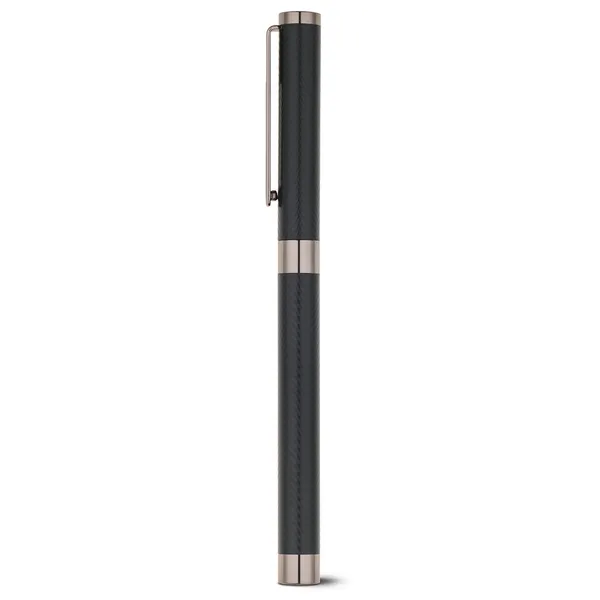
SIGNE. Metallinvärinen kuulakärkikynä
alk.6,95 €8,72 €/ kpl
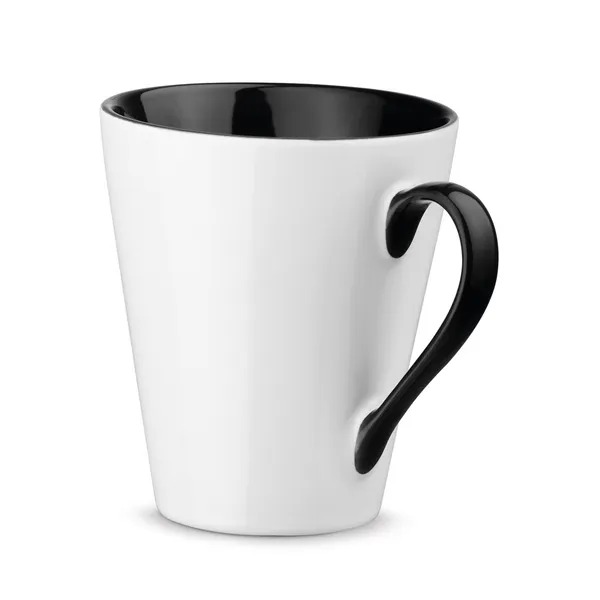
COLBY. Keraaminen muki 320 ml
4 väriä
alk.3,90 €4,89 €/ kpl
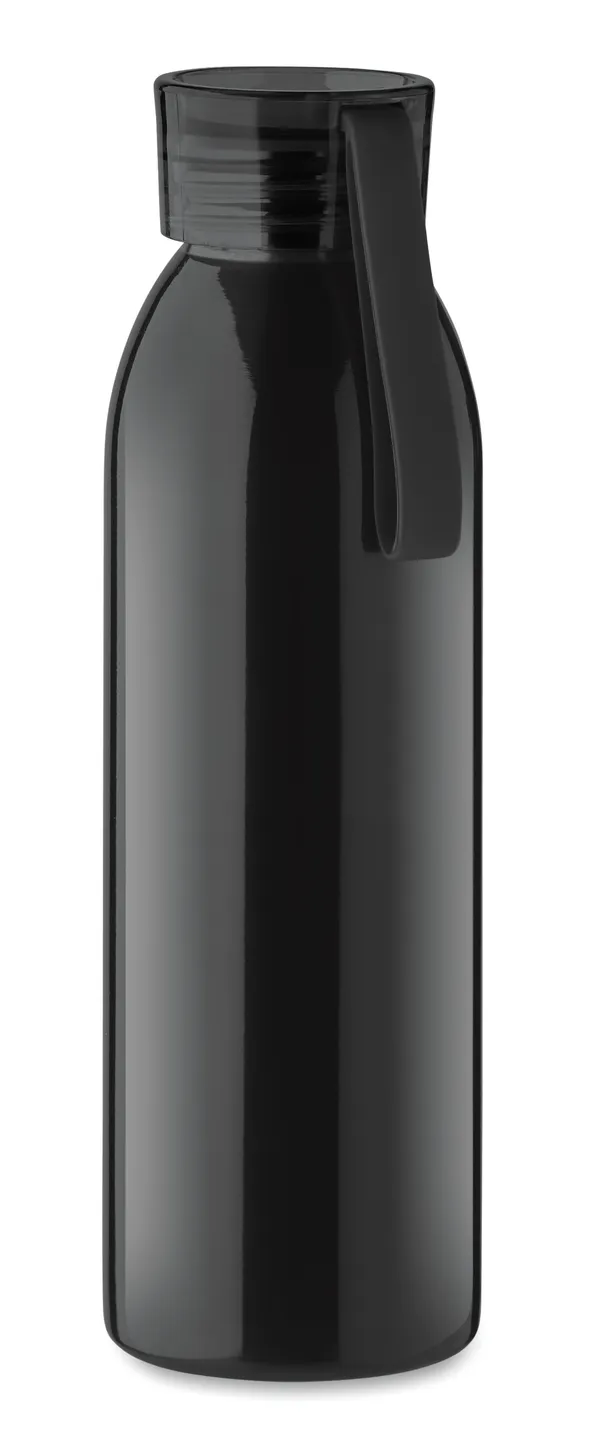
BIRA, Juomapullo terästä 650ml
5 väriä
alk.4,75 €5,96 €/ kpl
Kesäjuhla ja virkistyspäivä
Kesäjuhlaan ja virkistyspäivään sopivat ulkona käytettävät tuotteet, kuten rantatarvikkeet, aurinkolasit, ulkopelit ja kylmälaukut. Rantatarvikkeissa on esimerkiksi rantapyyhkeitä, rantapalloja ja aurinkovarjoja.
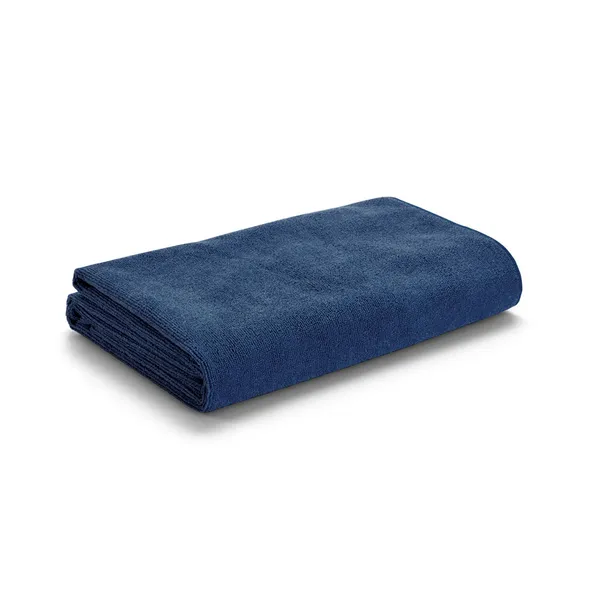
CALIFORNIA. Mikrokuituinen rantapyyhe (250 g/m²)
7 väriä
alk.6,65 €8,35 €/ kpl
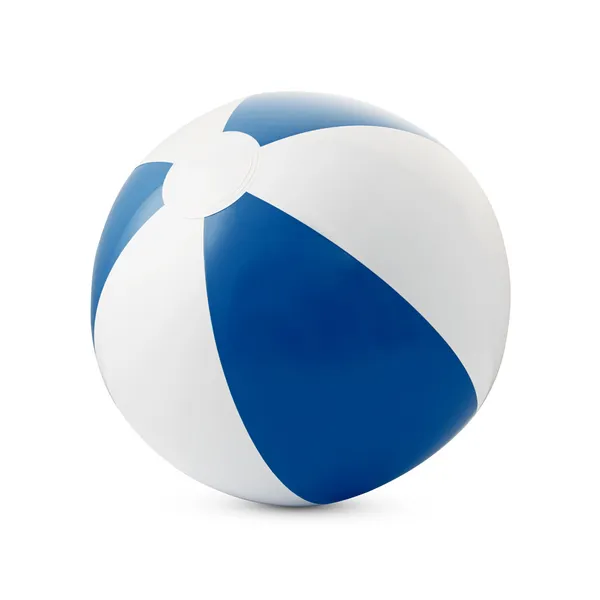
CRUISE. Puhallettava rantapallo läpinäkymättömästä PVC:stä
6 väriä
alk.2,50 €3,14 €/ kpl
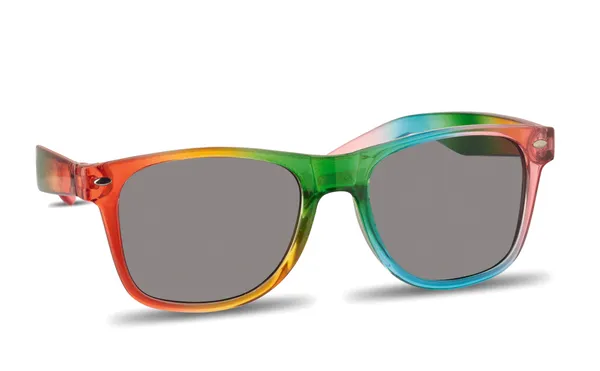
BOREA, Aurinkolasit UV400-suojalla
alk.3,05 €3,83 €/ kpl
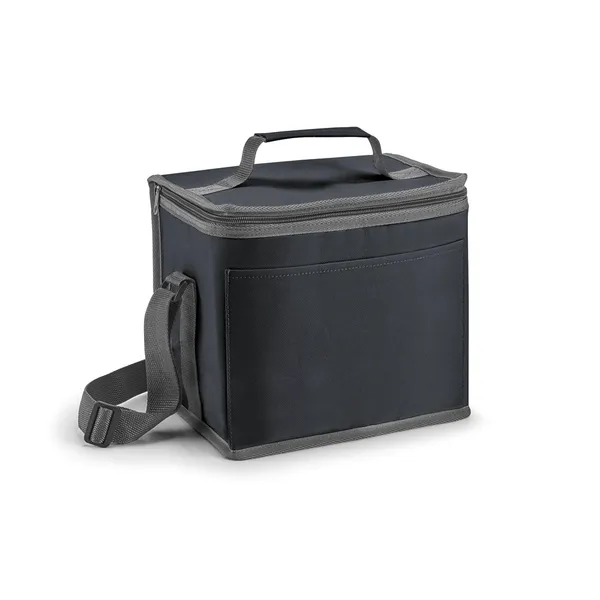
SINGAPORE. Kylmälaukku 9 litraa, 600D polyesteri-materiaalia
5 väriä
alk.6,05 €7,59 €/ kpl
Kesälahja lasketaan samaan 100 euron vuosirajaan kuin joululahja, jos henkilökunta saa molemmat saman vuoden aikana.
Näin tilaat
Kokoa lahjatuotteet tarjouskoriin ja lähetä tarjouspyyntö. Kerro pyynnössä määrät ja värit, vaatteista kokojakauma sekä se, mitä tuotteisiin painetaan. Tarjouksen saat yhden arkipäivän kuluessa, eikä pyyntö velvoita tilaamaan.
Ennen tuotantoa saat painovedoksen hyväksyttäväksi. Tuotanto alkaa, kun vedos on hyväksytty. Tarkka toimitusaika kerrotaan tarjouksessa. Kerro tarjouspyynnössä toivottu toimituspäivä.
Tilaamisen vaiheet on kuvattu sivulla Näin tilaat.
Usein kysyttyä
Saako henkilökunnan lahjoista vähentää arvonlisäveron?
Ei. Henkilöstölle annettuja tavaroita ei pidetä tavanomaisina mainoslahjoina, joten niiden arvonlisäveroa ei vähennetä. Lahjojen menot voi kuitenkin vähentää tuloverotuksessa.
Miten henkilökunnan lahjat käsitellään verotuksessa?
Työntekijälle vähäinen lahja on verovapaa, kun se annetaan koko henkilökunnalle, se ei ole rahaa ja lahjojen arvo on vuodessa yhteensä enintään 100 euroa. Merkkipäivälahjan arvo voi olla suurempi. Yritykselle lahjojen menot ovat vähennyskelpoisia.
Voiko työntekijä valita lahjansa itse?
Voi, jos työnantaja on päättänyt vaihtoehdot etukäteen. Ohjeen mukaan valinta ennalta määritellyistä vaihtoehdoista ei tee lahjasta veronalaista.